
Kostenrisiken und Kostendisziplin am Beispiel des Neubaus des Kriminalwissen schaftlichen und -technischen Instituts in Dresden

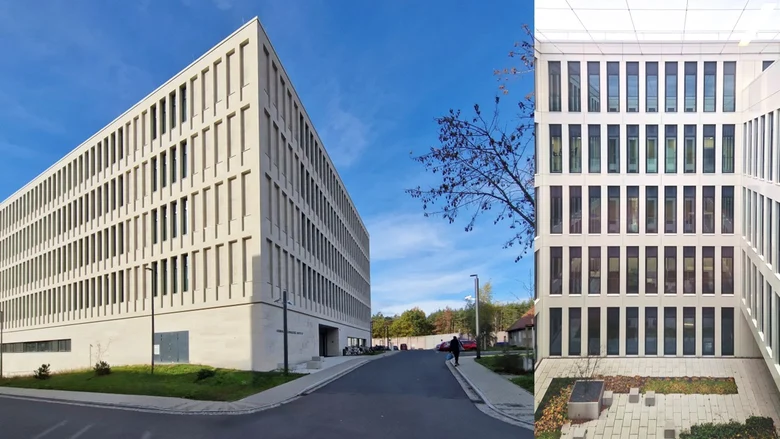
Der Sächsische Rechnungshof prüfte den Neubau eines Labor- und Bürogebäudes für das Kriminalwissenschaftliche und -technische Institut (KTI) des Landeskriminalamtes Sachsen. Das Gebäude wurde als Baumaßnahme des Freistaates Sachsen auf dem polizeilichen Behördenareal Neuländer Straße 60 im Dresdener Norden errichtet. Die Realisierung erfolgte durch das Staatsministerium der Finanzen in Zuständigkeit der Niederlassung Dresden I des Staatsbetriebs Sächsisches Immobilien- und Baumanagement (SIB). Zum Zeitpunkt der Erhebungen des Rechnungshofs war die Baumaßnahme noch nicht schlussgerechnet.
Die Baumaßnahme stellte ein Pilotprojekt des SIB im Rahmen der Nachhaltigkeit dar. Sie wurde aus Fördermitteln des Europäischen Fonds für regionale Entwicklung – Energieeffizienz (EFRE-EE) teilfinanziert. Der Neubau sollte als erstes Laborgebäude im Freistaat Sachsen nach dem Bewertungssystem Nachhaltiges Bauen des Bundes (BNB) im Gold-Standard zertifiziert werden. Die wesentlichen Projektziele galten daher dem nachhaltigen Bauen, der hohen Nutzungsflexibilität sowie der räumlichen und funktionalen Qualität. Die erhöhten Anforderungen aus diesem Bewertungssystem begründeten unter anderem bereits bei Planungsbeginn den Kostenrahmen.

Es kann sinnvoll sein, für konkrete Risiken Kostenpuffer vorzusehen. Die Kostendisziplin darf dabei jedoch nicht auf der Strecke bleiben.
Stefan Rix
Vizepräsident des Sächsischen Rechnungshofs
Prüfungsergebnisse
Zu Beginn des Projekts schuf sich der SIB einen erheblichen »Kostenpuffer«.
Zunächst erhöhte der SIB die baulich-technischen Standards gegenüber der Bedarfsanmeldung des Nutzers, was zwangsläufig zu höheren Kosten führte. Zusätzlich prognostizierte er aufgrund BNB erhöhte Anforderungen für die Baukonstruktion und die technischen Anlagen und untersetzte dies mit pauschalen Kosten. Das Sächsische Staatsministerium der Finanzen akzeptierte alle geplanten Zuschläge als Teil der Gesamtkosten.
Die nachfolgende Entwurfsplanung enthielt weitere kostenerhöhende Standards. Da die Planung trotz allem im Rahmen der Gesamtkosten blieb, wurde sie genehmigt. Der SIB hätte kostenerhöhende Maßnahmen kritisch hinterfragen und die Kostenentwicklung stärker steuern müssen.
Am Ende unterschritten die Kosten der Baumaßnahme trotz erhöhter Standards die ursprünglich angesetzten Gesamtkosten. Dies bestätigt, dass die Gesamtkosten zu hoch angesetzt waren.
Empfehlungen
Der Neubau des KTI ist vor allem aufgrund der anfänglichen »Kostenpuffer« im Kostenrahmen geblieben. Der SIB konnte baulich-technische Standards erhöhen, ohne dies beim Sächsischen Finanzministerium beantragen zu müssen. Ein solches Vorgehen birgt die Gefahr, dass es im späteren Planungsprozess an Kostendisziplin mangelt und nicht benötigte Ausführungsdetails realisiert werden.
Der Sächsische Rechnungshof erkennt an, dass der Neubau des KTI ein Pilotprojekt war. Insbesondere bei Pilotvorhaben ist es sinnvoll, Risiken zu berücksichtigen. Werden jedoch Risikokosten pauschal als Teil der Gesamtkosten einer Baumaßnahme veranschlagt, beeinträchtigt dies die Kostendisziplin. Transparenz und Sorgfalt bei der Ermittlung der ersten Zahl sind unabdingbar, damit Baumaßnahmen wirtschaftlich und sparsam umgesetzt werden können. Pauschale »Kostenpuffer« sind zu vermeiden.
