
Staatsbetrieb Deutsches Zentrum für barrierefreies Lesen
Das Deutsche Zentrum für barrierefreies Lesen (dzb lesen) ist ein Staatsbetrieb nach § 26 SäHO, dessen Kernaufgabe die Förderung der gesellschaftlichen Teilhabe blinder, seh- und lesebehinderter Menschen ist. Das eigene Produktionszentrum, in dem dzb lesen u. a. Braillebücher, Zeitschriften, Noten und Hörbücher fertigt, stellt ein Alleinstellungsmerkmal in der deutschen Bibliothekslandschaft dar. Mit seiner Tätigkeit, die weit über die einer Bibliothek hinausgeht, ermöglicht das dzb lesen blinden, seh- und lesebehinderten Menschen barrierefreie Literatur- und Informationszugänge. Darüber hinaus ist die Arbeit des dzb lesen ein Eckpfeiler der Inklusion im Freistaat Sachsen.
Außerdem ist der Staatsbetrieb das Kompetenzzentrum für barrierefreie Informations- und Kommunikationsangebote des Freistaates Sachsen (BIKOSAX), indem er insbesondere für sächsische Behörden Beratungen und Prüfungen auf dem Gebiet der digitalen Barrierefreiheit anbietet. Des Weiteren ist beim dzb lesen die Überwachungsstelle für Barrierefreiheit von Informationstechnik öffentlicher Stellen (§ 4 Barrierefreie-Websites- Gesetz) eingerichtet.
Der Sächsische Rechnungshof hat die Haushalts- und Wirtschaftsführung des dzb lesen der Jahre 2022 und 2023 geprüft. In diesen Jahren erhielt das dzb lesen insgesamt rd. 11 Mio. € Zuschüsse durch das Sächsische Staatsministerium für Wissenschaft und Kultur und erwirtschaftete eigene Erträge, u. a. aus dem Verkauf von Medien.
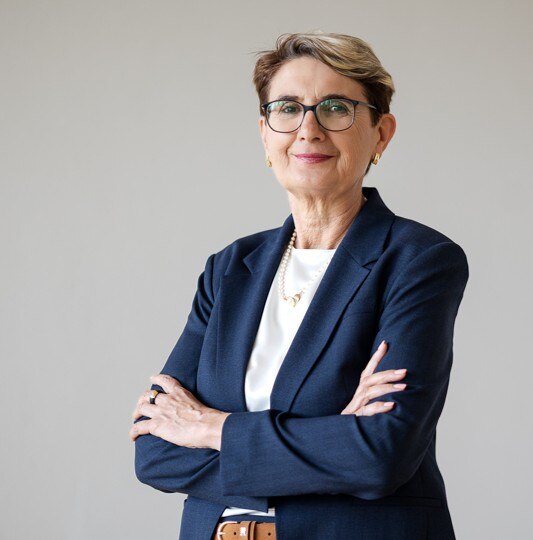
Wir können sagen: die staatlichen Gelder wurden für die Aufgabe des Staatsbetriebes gut eingesetzt. Wir müssen aber auch sagen: der Staatsbetrieb kann - was seine Geschäftsabläufe angeht - noch besser werden.
Isolde Haag
Rechnungshofdirektorin
Prüfungsergebnisse
Obwohl das dzb lesen als Staatsbetrieb dazu verpflichtet ist, eine Kosten- und Leistungsrechnung anzuwenden, war diese noch nicht vollständig eingeführt. Die Sachkosten der Überwachungsstelle und des Kompetenzzentrums BIKOSAX wurden nicht in der Kosten- und Leistungsrechnung erfasst, was für die Steuerung der beiden Bereiche jedoch wichtig ist. Eine Verknüpfung des Systems mit dem zuvor modernisierten Zeiterfassungssystem war aufgrund einer fehlenden Schnittstelle nicht möglich.
Empfehlungen
Die Einrichtung von Kontroll- und Steuerungselementen muss noch optimiert werden.
Sowohl die vollständige Einführung und Anwendung der Kosten- und Leistungsrechnung als auch die Erfassung aller Sachkosten ist erforderlich.
Der Sächsische Rechnungshof sieht einen erhöhten Verwaltungsaufwand für das dzb lesen durch die in der Kosten- und Leistungsrechnung zu kleinteilig gebildeten Kostenträger, deren Überprüfung empfohlen wird.
Außerdem regt der Sächsische Rechnungshof an, die Einrichtung der Steuerungs- und Kontrollelemente voranzutreiben, um so ein softwarebasiertes Controlling nutzen und eine Innenrevision aufbauen zu können.
